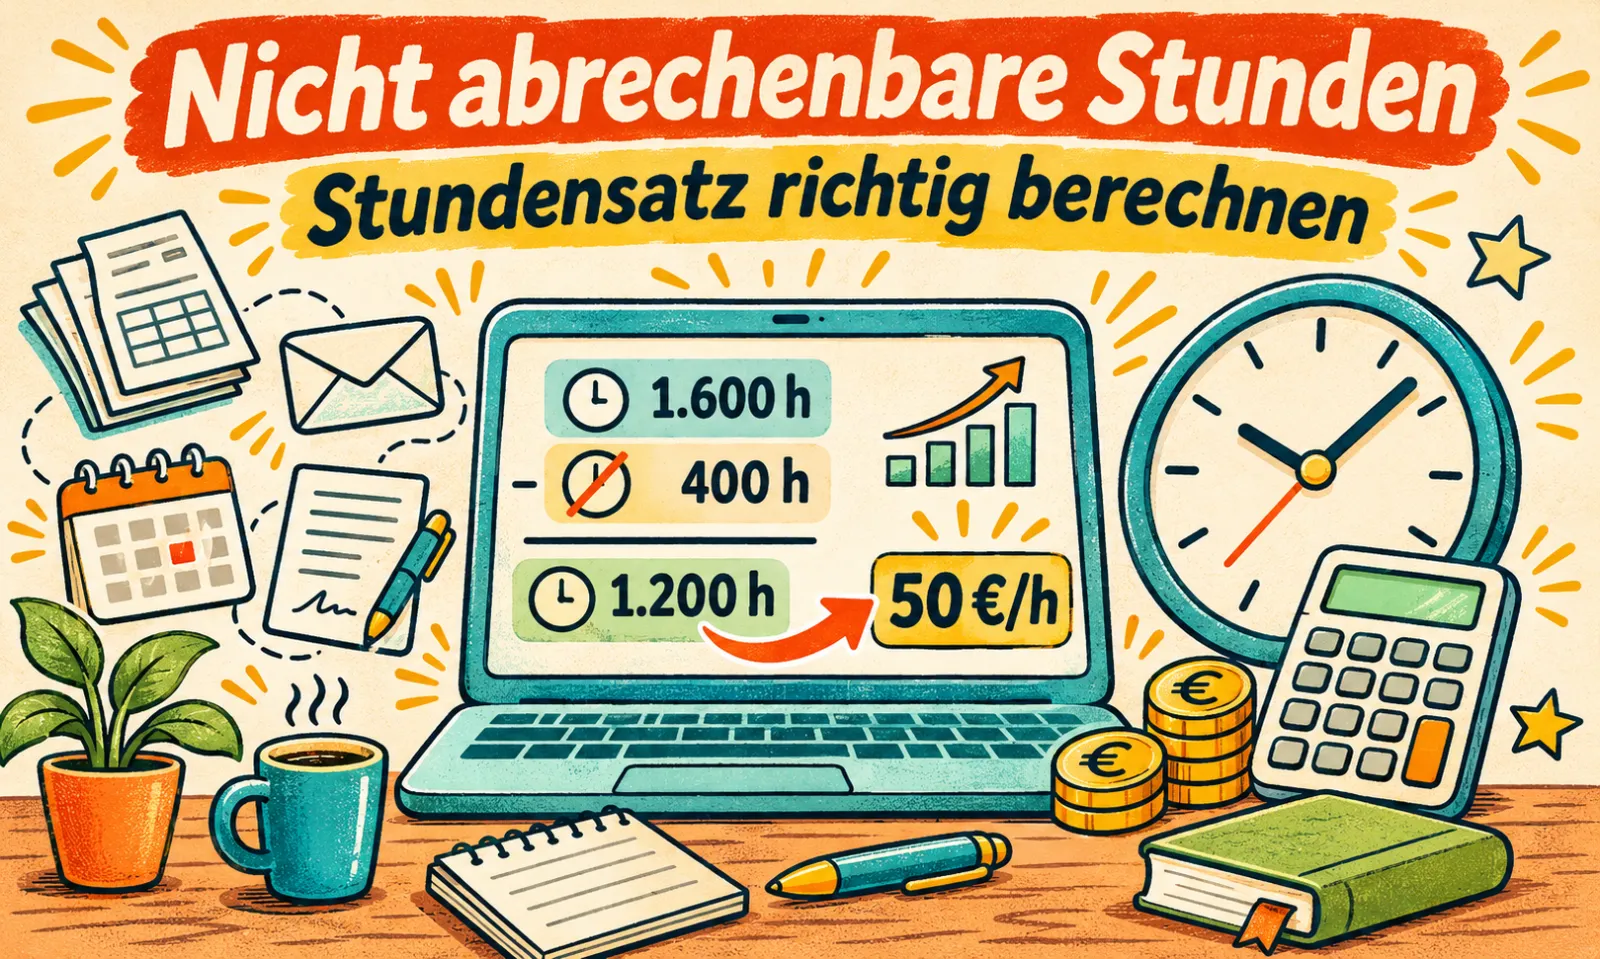
Wenn du selbstständig bist, kannst du nicht jede Arbeitsstunde deinen Kunden in Rechnung stellen. Auch Buchhaltung, Kundengewinnung und organisatorische Aufgaben kosten Zeit.
Möchtest du nicht abrechenbare Stunden in deinen Stundensatz einrechnen, musst du sie von deiner verfügbaren Arbeitszeit abziehen. Deinen jährlichen Finanzierungsbedarf teilst du anschließend durch die tatsächlich abrechenbaren Stunden.
So erhältst du einen realistischeren Stundensatz. Wie die Berechnung funktioniert, zeigen wir dir anhand eines einfachen Beispiels.
Was sind nicht abrechenbare Stunden?
Nicht abrechenbare Stunden sind Arbeitszeiten, die du für deine Selbstständigkeit benötigst, aber keinem Kunden direkt in Rechnung stellen kannst.
Typische Beispiele sind:
Buchhaltung: Rechnungen erstellen, Belege sortieren und Unterlagen vorbereiten.
Kundenakquise: Neue Kunden suchen und unverbindliche Erstgespräche führen.
Angebotserstellung: Leistungen kalkulieren und Angebote schreiben.
Verwaltung: E-Mails beantworten und Termine organisieren.
Weiterbildung: Schulungen besuchen und neue Fähigkeiten erlernen.
Interne Besprechungen: Arbeitsabläufe planen und Aufgaben koordinieren.
Fahrtzeiten: Fahrten zu Kunden, die nicht gesondert berechnet werden.
Nicht jede dieser Tätigkeiten ist grundsätzlich unbezahlt. Entscheidend ist, ob du die Zeit tatsächlich abrechnen kannst.
Urlaub, Feiertage und Krankheit zählen dagegen nicht zur geleisteten Arbeitszeit. Sie verringern ebenfalls deine verfügbaren Stunden, sollten aber getrennt berücksichtigt werden.
Nicht abrechenbare Stunden in Stundensatz einrechnen: Anleitung
Für die Berechnung benötigst du deine jährliche Arbeitszeit, den Anteil nicht abrechenbarer Stunden und deinen jährlichen Finanzierungsbedarf.
1. Verfügbare Arbeitsstunden pro Jahr berechnen
Angenommen, du arbeitest 40 Stunden pro Woche.
Die erste Rechnung lautet:
40 Arbeitsstunden pro Woche
52 Wochen pro Jahr
40 × 52 = 2.080 Stunden
Diese 2.080 Stunden kannst du allerdings nicht vollständig nutzen.
Du musst noch Urlaub, Feiertage und voraussichtliche Krankheitstage berücksichtigen.
Für unser Beispiel gehen wir deshalb von 1.600 verfügbaren Arbeitsstunden pro Jahr aus.
Das ist ein vereinfachter Rechenwert. Deine tatsächliche Arbeitszeit kann davon abweichen.
2. Nicht abrechenbare Arbeitsstunden abziehen
Jetzt ziehst du die Zeit ab, die du für interne Tätigkeiten benötigst.
In unserem Beispiel sieht das so aus:
Verfügbare Arbeitsstunden: 1.600 Stunden
Buchhaltung, Verwaltung, Akquise und andere interne Aufgaben: 400 Stunden
Die Berechnung:
1.600 − 400 = 1.200 abrechenbare Stunden
Du kannst in diesem Beispiel also 1.200 Stunden pro Jahr deinen Kunden in Rechnung stellen.
Falls du zusätzlich mit Zeiten ohne Kundenaufträge rechnest, musst du diese ebenfalls berücksichtigen, sofern sie nicht bereits in den 400 Stunden enthalten sind.
3. Stundensatz mit abrechenbaren Stunden berechnen
Jetzt benötigst du deinen jährlichen Finanzierungsbedarf.
Dazu gehören beispielsweise dein geplanter privater Bedarf, Betriebskosten, Versicherungen und Altersvorsorge sowie notwendige Rücklagen und Steuerbeträge, soweit du diese in deine Kalkulation einbeziehst.
Für unser Beispiel nehmen wir einen jährlichen Finanzierungsbedarf von 60.000 Euro an.
Die Formel lautet:
Stundensatz = jährlicher Finanzierungsbedarf ÷ abrechenbare Stunden
Setzen wir die Zahlen ein:
60.000 € ÷ 1.200 Stunden = 50 € pro Stunde
Du benötigst in diesem vereinfachten Beispiel also mindestens 50 Euro Umsatz pro abrechenbarer Stunde, um deinen angesetzten Jahresbedarf zu decken.
Die 50 Euro sind nicht dein persönlicher Nettoverdienst. Davon müssen die in der Kalkulation berücksichtigten betrieblichen und persönlichen Verpflichtungen finanziert werden.
Wenn du umsatzsteuerpflichtig bist, kommt zum kalkulierten Nettostundensatz auf der Rechnung außerdem die Umsatzsteuer hinzu.
Beispiel: Wie stark erhöhen nicht abrechenbare Stunden den Stundensatz?
Der Unterschied wird deutlich, wenn wir die gleiche Berechnung ohne Abzug der internen Arbeitszeit durchführen.
Ohne nicht abrechenbare Stunden:
60.000 € ÷ 1.600 Stunden = 37,50 € pro Stunde
Mit nicht abrechenbaren Stunden:
60.000 € ÷ 1.200 Stunden = 50 € pro Stunde
<box border radius="lg" padding={3} gap={1}> <text color="secondary" weight="medium" size="xs">Unterschied beim benötigten Stundensatz</text> <grid columns={2} gap={3}> <grid-item> <text color="secondary" size="xs">Ohne Abzug</text> <title size="xl" color="default" tabularNums>37,50 €</title> </grid-item> <grid-item> <text color="secondary" size="xs">Mit Abzug</text> <title size="xl" color="default" tabularNums>50,00 €</title> </grid-item> </grid> <text color="default" weight="medium">12,50 € mehr pro Stunde – rund 33 % höher</text> </box>
Wenn du die nicht abrechenbaren Stunden ignorierst, kalkulierst du hier mit einem um 12,50 Euro zu niedrigen Stundensatz.
Das kann dazu führen, dass dein Umsatz nicht ausreicht, um den geplanten Finanzierungsbedarf zu decken.
Wie viele nicht abrechenbare Stunden sollte man einplanen?
Einen festen Prozentsatz gibt es nicht. Ein Freelancer mit langfristigen Kundenprojekten hat möglicherweise weniger Verwaltungsaufwand als ein Dienstleister, der regelmäßig neue Angebote schreiben muss.
Am besten ermittelst du deinen persönlichen Wert:
Erfasse über mehrere Wochen deine gesamte Arbeitszeit.
Notiere, welche Stunden du Kunden berechnen kannst.
Addiere alle nicht abrechenbaren Arbeitsstunden.
Berechne den durchschnittlichen Anteil.
Übertrage diesen Wert auf deine jährliche Arbeitszeit.
Wenn du beispielsweise von 40 Arbeitsstunden nur 30 abrechnen kannst, liegt dein abrechenbarer Anteil bei 75 Prozent.
Beachte aber, dass dies lediglich ein Beispiel ist. Deine tatsächlichen Werte können deutlich anders aussehen.
Auch die Gründerplattform erklärt bei der Stundensatzberechnung, warum Selbstständige Zeit für Buchhaltung, Akquise und weitere nicht bezahlte Tätigkeiten berücksichtigen sollten.
Stundensatz mit einem kostenlosen Rechner berechnen
Du möchtest nicht alle Werte selbst berechnen?
Mit unserem kostenlosen Stundensatz-Rechner für Selbstständige kannst du deinen benötigten Stundensatz kalkulieren.
Dabei berücksichtigst du unter anderem:
Deinen privaten finanziellen Bedarf
Laufende Betriebskosten
Versicherungen und Vorsorge
Die tatsächlich abrechenbare Arbeitszeit
Entscheidend ist, dass du bei deiner Zeitplanung nicht einfach sämtliche Arbeitsstunden als abrechenbar behandelst.
Berücksichtige vorher deinen Verwaltungsaufwand, Urlaub, Krankheit und mögliche Auftragslücken.
Der Rechner ist kostenlos und ohne Anmeldung nutzbar.
Welche Fehler sollte man bei der Stundensatzkalkulation vermeiden?
Bei der Berechnung passieren häufig diese Fehler:
Gesamte Arbeitszeit ansetzen: Nicht jede Arbeitsstunde kann einem Kunden berechnet werden.
Verwaltung unterschätzen: Buchhaltung, Angebote und Kundengewinnung benötigen regelmäßig Zeit.
Urlaub und Krankheit vergessen: Diese Zeiten reduzieren deine jährliche Verfügbarkeit.
Kosten unvollständig erfassen: Betriebskosten, Versicherungen und Vorsorge gehören in die Kalkulation.
Stunden doppelt abziehen: Bereits berücksichtigte Ausfallzeiten dürfen nicht erneut abgezogen werden.
Stundensatz nicht aktualisieren: Wenn Kosten oder Auslastung sich verändern, solltest du neu rechnen.
Wichtig ist außerdem, dass du einen kalkulierten Mindeststundensatz nicht automatisch mit einem am Markt durchsetzbaren Preis gleichsetzt.
Fazit: Nicht abrechenbare Stunden richtig berücksichtigen
Nicht abrechenbare Stunden gehören in jede realistische Stundensatzkalkulation.
Ziehe dafür deine internen Arbeitszeiten von der verfügbaren Jahresarbeitszeit ab und teile deinen jährlichen Finanzierungsbedarf durch die verbleibenden abrechenbaren Stunden.
Mit unserem kostenlosen Stundensatz-Rechner kannst du anschließend deinen eigenen Stundensatz kalkulieren.